

証券口座とは?銀行口座との違いや連携するメリットを解説
本記事は、SBI新生銀行からのお知らせです。
「銀行口座と証券口座、どちらを開設すればいいの?」「そもそも何が違うの?」と疑問に思っている方も多いのではないでしょうか。
銀行口座と証券口座は役割が異なるため、資産形成では両方を目的に応じて使い分けることが大切です。
本記事では、銀行口座と証券口座の違いやそれぞれの役割、メリット・デメリットをわかりやすく解説します。さらに、資産配分の考え方や賢い使い分け、銀行口座と証券口座を連携するメリットについても紹介します。
目次
1.銀行口座と証券口座の主な違い
銀行口座と証券口座は、どちらもお金を管理するための口座ですが、役割や機能は大きく異なります。銀行口座と証券口座の主な違いは、以下のとおりです。
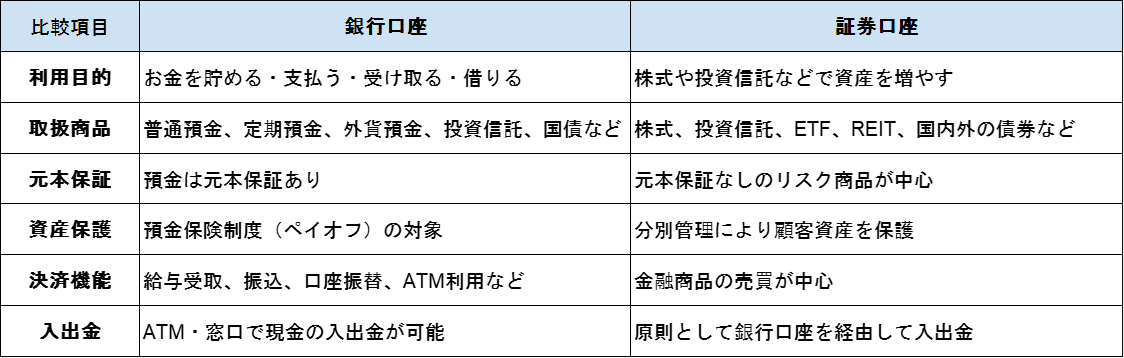
それぞれ詳しくみていきましょう。
1-1. 利用目的の違い
銀行口座は、お金を安全に「貯める」「支払う」「受け取る」「借りる」ための場所です。給与の受け取りや公共料金・クレジットカードの支払い、証券口座への送金、国内外への送金など、日常生活におけるお金の管理の中心的な役割を果たしています。
一方、証券口座は資産形成に活用するための場所です。株式や投資信託などの有価証券に投資し、価格変動等のリスクを伴う一方で、運用成果によっては預金を上回る収益を得られる可能性があります。
つまり、今あるお金にも働いてもらい、将来に備える役割を担っています。
1-2. 取り扱い商品の違い
銀行では、普通預金や定期預金、外貨預金などの預金商品をはじめ、投資信託や個人向け国債などを取り扱っています。銀行で取り扱う金融商品は、仕組みがわかりやすく、安定性を重視した商品が中心ですが、商品の仕組みやリスクは商品ごとに異なります。
一方、証券口座では預金は取り扱っておらず、株式や投資信託、ETF、REIT、国内外の債券など、幅広い有価証券を購入できます。取り扱う商品の種類や範囲は金融機関によって異なるため、各社の商品・サービスを確認したうえで、自分の目的やリスク許容度に合った商品を選ぶことが大切です。
1-3. 元本保証の有無の違い
銀行の円普通預金や円定期預金は、原則として預けた元本が保証されているため、基本的に預けた金額が減ることはありません。
一方、証券口座で購入できる株式や投資信託などの有価証券は、市場環境や企業の業績などによって価格が上下に変動するため、元本保証ではありません。
1-4. 資産の保護の違い
銀行に預けた預金は、預金保険制度(ペイオフ )の対象です。万が一銀行が破綻した場合でも、1金融機関ごとに預金者1人当たり元本1,000万円までとその利息が保護されます(外貨預金など対象外の商品もあります)。
証券会社では、顧客から預かった資産を証券会社自身の資産とは分けて管理する「分別管理 」が法律で義務付けられています。そのため、証券会社が破綻した場合でも、顧客の株式や投資信託などの有価証券は原則として顧客へ返還されます。(分別管理は証券会社の破綻時に顧客資産を保護するための仕組みであり、有価証券の価格下落による損失を補償するものではありません。)
「銀行口座の方が安全なのでは?」と思われる方もいるかもしれませんが、証券口座にも資産保護の仕組みが設けられているため、それぞれ異なる方法で利用者の資産が守られています。
1-5. 決済機能の違い
銀行口座は、給与の受け取りや公共料金の支払い、口座振替、クレジットカードやスマートフォン決済の引き落とし口座として利用できるなど、日常生活に欠かせない役割を担っています。
これに対し証券口座は、株式や投資信託などの有価証券の売買を行うための「取引口座」です。公共料金の支払いや買い物の決済、給与の受取口座として利用することはできません。
1-6. 入出金のルールの違い
銀行口座では、ATMや窓口を利用して、必要なときに現金を入出金できます。また、振り込みや口座振替など、日常的なお金のやり取りもスムーズに行えます。
証券口座では、投資資金を銀行口座から入金して取引を行うのが一般的です。また、株式や投資信託を売却して得た資金を現金として引き出す場合は、証券口座から登録している銀行口座へ出金したうえで引き出します。そのため、証券口座と連携できる銀行口座を持っておくと、入出金の手間を減らすことができ便利です。
1-7. 未成年者が口座を開設する際の注意点
銀行口座・証券口座ともに、未成年でも口座を開設できる金融機関が多く、0歳から開設できるケースもあります。
ただし、未成年者が口座を開設する際の条件は、金融機関や証券会社によって異なります。多くの場合は親権者の同意や代理での手続きが必要ですが、15歳以上であれば、親権者の同意を得たうえで本人が手続きや取引を行える場合もあります。また、証券会社によっては、親権者が同じ証券会社の口座を保有していることを条件としているケースもあります。
未成年者の口座開設を検討する際は、事前に利用する金融機関・証券会社の条件を確認しておくと安心です。
子どもの将来に向けて投資を始めたいと考えている方は、「こどもNISA」の記事もあわせてご覧ください。
▶関連記事「こどもNISAの準備は今から!FP直伝の口座とセットの運用術」はこちら
2.銀行口座の種類とそれぞれの役割
銀行口座には、総合口座、普通預金、定期預金、貯蓄預金、当座預金など、さまざまな種類があります。それぞれ役割や特徴が異なるため、目的に応じて使い分けることが大切です。ここでは、代表的な口座の種類とそれぞれの役割について解説します。
2-1. 総合口座(個人向け)
総合口座は、普通預金を中心に、定期預金や貯蓄預金などを1つの口座でまとめて管理できる口座です。多くの金融機関で個人向けの一般的な口座として利用されています。
普通預金から公共料金やクレジットカードの引き落としを行い、余裕資金は定期預金などで運用するといった使い分けができるため、お金を一元管理しやすいのが特徴です。
また、多くの総合口座には「当座貸越 」の機能があります。普通預金の残高が不足して引き落としができない場合でも、定期預金などを担保として不足分が自動で借り入れられるため、公共料金などの引き落としができず困るリスクを軽減できます。
2-2. 普通預金
普通預金は、お金をいつでも自由に出し入れできる預金です。給与や年金の受け取り、公共料金やクレジットカードの利用料金の引き落としなど、日常生活における決済口座として幅広く利用されています。
一般的には金利は低く、お金を増やすことよりも、日々の生活費の管理や必要なときにすぐ使えるお金を預けておくのに適しています。
2-3. 定期預金
定期預金は、預入期間(1ヵ月、1年、3年など)をあらかじめ決めてお金を預ける預金です。普通預金よりも金利が高めに設定されていることが多く、満期まで預けることを前提としています。なお、途中で解約することもできますが、その場合は適用される金利は低くなるのが一般的です。
そのため、しばらく使う予定のないお金や、車や住宅の購入資金など、将来に向けて計画的に準備したいお金を預けるのに適しています。
2-4. 貯蓄預金
貯蓄預金は、一定の残高を預けると普通預金よりも高い金利が設定されていることが多い預金です。銀行によっては、預入残高に応じて金利が変わる「段階金利」を採用しているほか、目的別にお金を管理できるサービスを提供しているケースもあります。少しでもよい条件で預けたい方や、計画的に貯蓄をしていきたい方に向いています。
ただし、普通預金とは異なり、給与や年金の受け取り、公共料金やクレジットカードの利用料金の引き落としなどの決済には、原則として利用できません。
2-5. 当座預金
当座預金は、主に法人や個人事業主が、事業における支払いを行うために利用する預金です。小切手や約束手形の決済に利用されることが多く、一般の個人が利用するケースはほとんどありません。
当座預金は、利息が付かない預金ですが、「決済用預金」に該当するため、万が一銀行が破綻した場合でも、預金保険制度により全額保護されます。
3.証券口座の種類とそれぞれの役割
証券会社で株式や投資信託などを取引する際に利用する口座には、「特定口座」「一般口座」「NISA口座」があります。特定口座はさらに「源泉徴収あり」と「源泉徴収なし」から選択できます。
3-1. 特定口座
特定口座は、証券会社が年間の取引内容や損益を計算し、「年間取引報告書(1年間の取引や損益をまとめた書類)」を作成してくれる口座です。確定申告の負担を軽減できることから、多くの人に利用されています。
さらに特定口座には、「源泉徴収あり」と「源泉徴収なし」の2種類があります。
・「源泉徴収あり」:売却益や配当金などにかかる税金が証券会社によって自動的に納付されるため、原則として確定申告は不要です。
・「源泉徴収なし」:証券会社が作成する年間取引報告書をもとに、自身で税額を計算し、必要に応じて確定申告を行います。
なお、複数の証券会社や金融機関の口座で発生した利益と損失を損益通算する場合や、損失の繰越控除を受ける場合は、「源泉徴収あり」を選択していても確定申告が必要です。
3-2. 一般口座
一般口座は、証券会社が年間取引報告書を作成しない口座です。そのため、年間の取引内容や損益を自分で管理し、必要に応じて損益計算や確定申告を行う必要があります。
3-3. NISA口座
NISA(少額投資非課税制度)とは国の税制優遇制度で、購入した株式や投資信託で得た利益や配当金、分配金が非課税になる制度です(所定の要件を満たす必要があります)。
通常、株式や投資信託などの譲渡益や配当金・分配金には20.315% の税金がかかりますが、NISA口座で購入した有価証券から得た利益には税金がかかりません。
ただし、NISA口座で損失が発生した場合は、特定口座や一般口座で得た利益との損益通算や、損失を翌年以降に繰り越す「繰越控除」は利用できない点に注意が必要です。
4.【FPが解説】銀行口座と証券口座の賢い使い分けと資産配分
銀行口座はお金を「守る」ため、証券口座はお金を「育てる」ために活用する口座です。ここでは、それぞれの使い分けと資産配分の考え方について解説します。
4-1. 日常生活費や「生活防衛資金」は銀行口座へ
銀行口座では、日常生活費や、急な出費に備える「生活防衛資金」、近いうちに使う予定のあるお金を管理しましょう。 生活防衛資金とは、病気やケガによる休職、転職、災害など、予期せぬ出来事が起きた際に生活を支えるためのお金です。必要な生活防衛資金の額は、家族構成や収支の状況などによって異なります。一般的には、半年から1年分の生活費を目安に準備しておくと安心とされています。
また、近い将来に使う予定のある結婚資金や住宅購入資金、車の購入費、引っ越し費用、子どもの進学費用なども、銀行口座で管理するのがおすすめです。短期間で使う予定のある資金は、価格が変動する証券口座での運用には向いていません。
💡FPのワンポイントアドバイス
FPとしてご相談を受ける中で多いのが、投資に回すお金と生活費、生活防衛資金を分けて管理できていないケースです。
例えば、「日常生活費と貯蓄を同じ口座で管理しているため、思うように貯蓄が増えない」「投資を優先しすぎてしまい、生活防衛資金が十分に確保できていない」といったご相談をいただくことがあります。
安心して資産形成を続けるためには、まず生活防衛資金を銀行口座で確保することが大切です。そのうえで、ライフプランに合わせて、日常生活費は普通預金、生活防衛資金は定期預金や貯蓄預金、将来の資産形成は証券口座というように、お金の目的ごとに口座を使い分けることで、家計管理もしやすくなります。
4-2. 「余剰資金」を証券口座に回すタイミングと見極め方
証券口座では、当面使う予定のない余剰資金を活用して投資を行いましょう。 貯蓄と投資に回す金額は、手取り収入の1割から2割程度を目安にすると無理なく続けることができます。
ただし、家族構成や住居費、ライフスタイルによって適切な金額は異なるため、あくまで目安として考えることが大切です。まずは生活防衛資金を優先して準備し、その後の余剰資金を投資に回すのが基本です。
一方で、投資は時間を味方につけることで複利の効果が期待できるため、生活防衛資金を準備しながらでも、無理のない範囲で少額から積立投資を始めるのも一つの方法です。少額でも早く始めることで、長期的に運用する時間を確保できるだけでなく、実際の値動きを経験しながら、投資への理解を深められます。
「まとまったお金が貯まってから投資を始めたい」という声をご相談でもよく耳にします。
💡FPのワンポイントアドバイス
「まとまったお金が貯まってから投資を始めたい」という声をご相談でもよく耳にします。しかし、投資の知識や値動きへの向き合い方は、実践を通じて身に付く部分も少なくありません。また、実際に投資を始めることで、経済や市場への関心が高まり、金融知識も自然と身に付いていきます。そのため、将来まとまった資金を運用するための準備としても、まずは無理のない金額から経験を積むことをおすすめしています。
5. 証券口座は銀行口座と連携するのがおすすめ
多くの証券会社では銀行口座と連携できるサービスを提供しています。証券口座を開設する際は、現在利用している銀行口座と連携できるかを確認し、必要に応じて証券会社と相性のよい銀行口座を新たに開設することも検討しましょう。
連携によって資金の入出金がスムーズになるだけでなく、さまざまな優遇サービスを利用できる場合があります。例えば、銀行口座の預金残高を自動で証券口座へ振り替えるスイープ機能や、入出金時の手数料無料、普通預金金利の優遇などが代表的です。
ただし、利用できるサービスや優遇内容は、金融機関によって異なります。公式ホームページなどで連携サービスや優遇内容を確認し、自分の利用目的に合った組み合わせを選ぶことが大切です。
6.「SBI証券」なら「SBIハイパー預金」との連携で口座間の資金移動が便利に!
SBI証券で投資を始める場合、SBI新生銀行の「SBIハイパー預金」を活用することで、銀行口座と証券口座間の資金移動が全自動になります。「SBIハイパー預金」4つのメリットをお伝えします。
・「預り金自動スイープサービス」で買付余力に即座に反映:
SBI新生銀行では、SBIハイパー預金にお金を入れておくだけで、その残高が自動的にSBI証券の買付余力(株や投資信託を買えるお金)に反映されます。「今買いたい」というタイミングでも資金移動を待つ必要がなく、投資のチャンスを逃しにくくなります。
・使わなかった投資資金は自動で戻る:
株の売却代金や、買い付けに使わなかった余剰資金は、特別な手続きをしなくても自動的に「SBIハイパー預金」の口座へと移動します。
・円普通預金よりも好金利:
SBIハイパー預金口座にあるお金には、年0.60%(税引後 年0.4781%)の金利が適用されます。
・保険(ペイオフ)の対象で安心:
SBIハイパー預金は銀行の普通預金として扱われるため、元本が保証されています。さらに、万が一の際も預金保険制度(ペイオフ)の対象となり、1,000万円とその利息分までは保護されます。
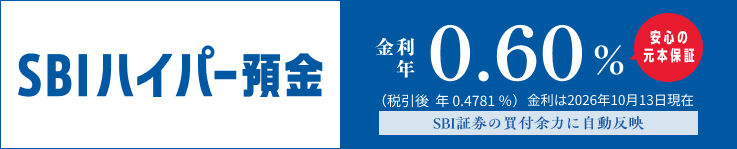
※SBIハイパー預金は変動金利です。預入当初の金利が預入中に変更される可能性があります。
7. 口座開設の流れ
銀行口座や証券口座の開設方法は金融機関によって異なりますが、ここでは一般的な流れを紹介します。
7-1. 銀行口座開設の流れ
銀行口座を開設する際は、本人確認書類やマイナンバー確認書類、必要に応じて印鑑などを準備しましょう。
申し込みは店舗窓口のほか、ホームページやスマートフォンアプリから行える金融機関が増えています。初めて口座を開設する場合でも、来店不要で手続きが完了するウェブやアプリでの申し込みなら、手軽に口座を開設できます。
申し込み後は本人確認や所定の審査が行われ、手続きが完了するとキャッシュカードなどが郵送されます。利用開始までの期間は金融機関によって異なりますが、一般的には数日から1週間程度が目安です。
7-2. 証券口座開設の流れ
証券口座を開設する際は、本人確認書類とマイナンバーが確認できる書類を準備します。証券会社によって異なりますが、店舗窓口またはホームページ・スマートフォンから申し込みを行います。
申し込みの際は、口座の種類を選択します。特定口座(源泉徴収あり)を選択すると、口座内の対象取引について証券会社が税額を計算・源泉徴収するため、原則として確定申告が不要となります。
また、NISAを利用して投資を始めたい場合は、あわせてNISA口座の開設も検討するのがおすすめです。
申し込み後は、本人確認や審査が行われます。口座開設が完了すると、ログイン情報が発行されるため、初期設定を行い、証券口座へ入金すれば株式や投資信託などの取引を始められます。
※必要書類や手続きの流れは金融機関によって異なります。詳しくは各金融機関の公式ホームページをご確認ください。
8. 銀行口座と証券口座の違いに関するよくある質問
Q:証券口座と銀行口座のどちらが安全ですか?
A:どちらも利用者の資産を守る仕組みがありますが、その仕組みは異なります。
銀行口座には預金保険制度(ペイオフ)、証券口座には「分別管理」が義務付けられており、いずれも利用者の資産が保護される仕組みになっています。
Q:銀行口座と証券口座はどちらを開設すればよいですか?
A:銀行口座は、生活に必要なお金を管理するのに適している一方で、証券口座は、当面使う予定のない余剰資金を長期的に運用するための口座です。銀行口座と証券口座は役割が異なるため、資産状況やライフプラン、リスク許容度に応じて活用を検討するとよいでしょう。
9. 銀行口座と証券口座の違いを理解して賢く運用しよう
銀行口座と証券口座は、それぞれ役割が異なるため、どちらか一方を選ぶのではなく、目的に応じて使い分けることが大切です。日常生活費や生活防衛資金は銀行口座で管理し、当面使う予定のない余剰資金は証券口座で運用することで、お金を「守る」と「育てる」をバランスよく実践できます。
また、銀行口座と証券口座を連携することで、資金移動の手間を減らせるほか、金融機関によってはスイープ機能や手数料の優遇、金利優遇などのサービスを利用できる場合があります。これから資産形成を始める方は、自分の目的に合った銀行口座と証券口座を選び、ご自身のライフプランやリスク許容度に応じて、貯蓄と投資のバランスを検討していきましょう。
SBI証券の利用を検討している方は、SBI新生銀行の「SBIハイパー預金」と連携することで、より便利に資産管理を行えます。詳しくは、SBIハイパー預金の詳細ページをご覧ください。
※SBIハイパー預金は変動金利です。預入当初の金利が預入中に変更される可能性があります。
円預金一般について
・金利は税引前であり、利息は源泉分離課税(国税15.315%、地方税5%)として課税されます。
・税引後金利は、表示位未満がある場合は表示位未満切り捨てとなります。
・円普通預金およびSBIハイパー預金は変動金利です。預入当初の金利が預入中に変更される可能性があります。
・円定期預金は、満期日以降は円普通預金店頭表示金利が適用されます。
・円預金のご利用にあたっては、店頭やインターネットにご用意している商品説明書を必ずご確認ください。
SBIハイパー預金をご利用いただくお客さまへ(SBI新生銀行)
「SBIハイパー預金」は、SBI証券とSBI新生銀行間の資金移動を自動化できる円預金です。SBIハイパー預金の残高は、SBI証券の買付余力に自動的に反映されるため、円普通預金からSBIハイパー預金への振り替えのみで、証券口座への入金手続きが不要となります。
この連携により、SBI証券とのお取り引きがよりスムーズになりますが、万が一、フィッシング詐欺などにより証券口座の認証情報(ユーザーネームやパスワードなど)が第三者に不正に取得された場合、お客さまが意図しない買付が行われる可能性があり、証券口座の残高だけでなく、預金残高にも影響が及ぶ場合がございます。
当行およびSBI証券では、お客さまに安心してサービスをご利用いただけるよう、セキュリティ環境の強化に継続して取り組んでおります。
お客さまにおかれましても、より安全にお取り引きいただくため、以下の対策をぜひご検討ください。
・ご利用のソフトウェアやOSを常に最新の状態に保つ
・複雑なパスワードの設定と多要素認証(MFA)の活用
・不審なリンクや添付ファイルのクリックを控える
今後とも、安心して当行サービスをご利用いただけるよう、セキュリティ対策の強化に努めてまいります。ご理解とご協力を賜りますよう、よろしくお願い申し上げます。
なお、「SBIハイパー預金」開設後に、同口座の利用を希望されなくなった場合は、同口座を「休止」いただくことが可能です。
\ ネットでカンタン口座開設 /
SBI新生銀行で今すぐ口座開設
内田優帆
株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
- 本稿は、執筆者が本人の責任において制作し内容・感想等を記載したものであり、SBI新生銀行が特定の金融商品の売買や記事の中で掲載されている物品、店舗等を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場説等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
おすすめ記事
SNSを通じて、キャンペーンなどのご案内やおトクな情報を発信中!
公式アカウントをぜひフォローしてください!


