

こどもNISAはいつから?2027年開始に向けて今からできる準備
本記事は、SBI新生銀行からのお知らせです。
2027年1月に始まる「こどもNISA」は、非課税で投資できる税制優遇制度です。対象は0歳から17歳の子どもで、年間60万円、合計600万円まで運用できます。2023年末に終了した「ジュニアNISA」の後継ですが、中身は大きく変わり、より柔軟になりました。
特に大きく変わったのは、条件を満たすことで12歳から引き出しが可能になったことです。旧制度では、原則18歳まで資金を動かせなかったので、今まで敬遠していた方もいるかと思います。
そこで本記事では、こどもNISAの活用方法、制度の内容、ジュニアNISAとの違い、メリットとデメリットなど、制度開始までの間にできる準備をFPの視点で解説します。
目次
1. こどもNISAはいつから始まる?
「こどもNISA」とは、2027年1月から開始予定である、運用益(売却益・配当/分配金)が非課税となる投資制度です。対象は0歳から17歳の未成年者であり、子ども名義の口座で、将来に向けた資産づくりができます。
2025年12月26日に閣議決定された「令和8年度税制改正の大綱」でNISAの口座開設可能年齢の下限を撤廃する方針が示され、2026年3月31日に関連法(所得税法等の一部を改正する法律)が成立・公布されました。
制度の全体像は図表(1)のとおりです。投資できる金額にも、買える商品にも、引き出し方にも条件があります。ここからは対象年齢と期間、年間投資枠と非課税保有限度額、対象となる金融商品の順に見ていきます。
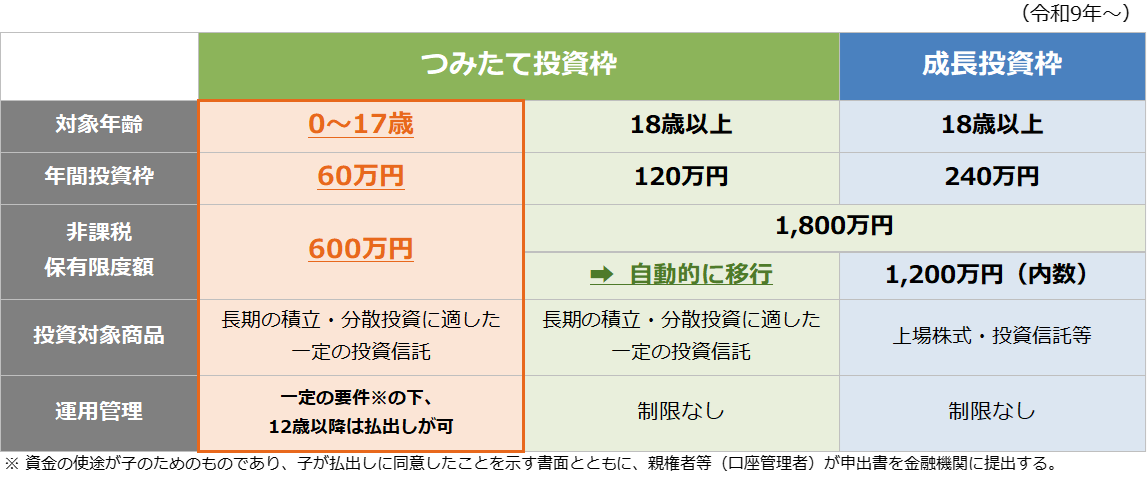
【図表(1)】こどもNISA制度概要
1-2. 対象年齢と期間について
こどもNISAの対象は、日本国内に住む0歳から17歳の未成年者とされています。
年齢の判定は、「出生した日に属する年」および「その年の1月1日時点」です。つまり、生まれた年も対象に含まれるため、2027年12月生まれの場合でも、2027年分の年間投資枠を利用できます。
非課税で保有できる期間に期限はありません。満18歳に達すると、手続きなしで成人向けNISAのつみたて投資枠へ移ります。ここで言う満18歳とは、「1月1日時点で18歳である年の1月1日」です。
1-3. 年間投資枠と非課税保有限度額について
年間投資枠は60万円、非課税保有限度額は600万円です。
年60万円は月にすると5万円。10年続ければ600万円を使い切ります。0歳から始めれば10歳で満額に達し、そのまま18歳まで運用を続けられます。
例えば、児童手当(3歳未満は月1万5,000円、3歳以上高校生年代までは月1万円、第3子以降は月3万円)をこどもNISAに回すだけでも資産形成のスタートとして活用できます。児童手当+5,000円=月1.5万円を18年間(年率3%で計算)積み立てた場合、積立結果は約427万円になります。
1-4. 対象となる金融商品について
対象商品は、現行NISA「つみたて投資枠」と同じです。
金融庁に届け出られた、長期の積立・分散投資に向く投資信託とETF(上場投資信託)に限られ、買い方も積立のみです。
対象の投資信託は1本で世界中のあらゆる資産に分散できるものが多いのも特徴です。
2. 新「こどもNISA」と旧「ジュニアNISA」の違い
最大の違いは、12歳から引き出せるようになったことと、非課税期間が無期限になったことです。
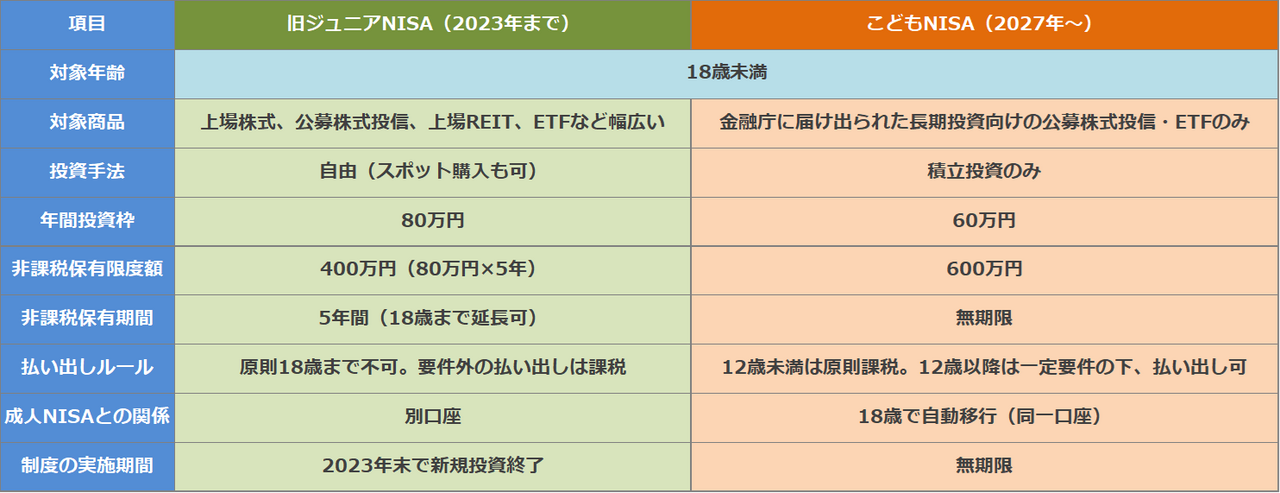
【図表(2)】旧ジュニアNISAと新こどもNISAの比較
年間投資枠は減りましたが、非課税保有限度額は1.5倍になり、非課税期間も無期限です。また、短期投資から長期投資へ制度が変わりました。決定的な違いは、引き出しです。ジュニアNISAは原則18歳まで資金を動かせず、中学受験の費用にも高校の入学金にも使えませんでした。
一方こどもNISAは、小学6年生の1月から教育費のために引き出せます。中学進学時の教育費に活用しやすい制度設計となっています。
3. こどもNISAを活用するメリット
メリットは大きく分けて4つあります。「世帯の非課税枠が広がること」、「時間を味方にできること」、「親子で学ぶきっかけになること」、「18歳以降もそのまま続けられること」です。
3-1. 世帯全体の非課税投資枠を最大化できる
こどもNISAは親のNISAとは別枠なので、家族の人数分だけ非課税で運用できる額が増え、世帯全体の非課税投資枠を拡大できます。
夫婦と子ども1人なら、夫と妻がそれぞれ年360万円、子どもが60万円、世帯で非課税枠が年780万円です。ただ、金額よりも「教育費専用の別財布」を持つメリットが大きいです。親のNISA口座で老後資金を積み立てていた場合、教育費にしたい金額の把握が難しくなるからです。
3-2. 長期的な複利効果で効率よく資産を形成できる
運用益に税金がかからないので、利益がまた利益を生む複利効果が働きます。
月2万円を18年間、年5%で運用できたとすると、元本432万円に対して評価額は約690万円まで増える計算になります。この利益258万円のうち、課税口座なら約52万円(20.315%)が引かれるところが、こどもNISAならゼロです。生まれてから大学入学までの18年は、子育て期間だからこそ持てる時間です。
※一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。
3-3. 子どもへの「金融教育」のきっかけになる
口座の名義人は親ではなく子ども本人になるので、子どもへの「金融教育」のきっかけになります。
小学校高学年になれば、子ども名義の口座を見ながら一緒に話せます。増える月もあれば減る月もあると知ることや、教育費や生活費を調べてみることを通して、社会の仕組みを親子で共有することができます。そうして一緒に経験することは、実体験を通じた学びにつながります。
3-4. 18歳から通常のNISA口座へと自動移行される
子どもが18歳になると、資産は自動的に成人向けNISA口座へ移管されます。
切り替わるのは誕生日ではなく、1月1日時点で18歳となっている年の1月1日です。売却も移管の手続きも不要で、そのまま非課税で運用を続けられます。
4. こどもNISAのデメリット
次にデメリットを挙げます。主なものとして「元本保証がないこと」、「引き出しに制限があること」などが挙げられます。特にこの2つは先に押さえておきましょう。
4-1. 元本保証がなく短期的な資金準備には向かない
あくまでも投資なので、元本保証はなく、短期的な資金準備には不向きなことがあります。
こどもNISAは長期的な資産形成を目的としているので、2、3年後に使う予定のあるお金を入れるのはおすすめできません。逆に、10年以上先の長期の資産形成に向いています。ですので、一般的には、近い将来に使う予定のお金は預貯金、長期間使う予定のないお金は投資で準備する方法が検討されます。
4-2. 12歳未満での引き出しは課税対象になる
12歳未満は引き出し制限があります。一定要件を満たさない引き出しには、それまでの運用益に約20%の税金がかかります。
①11歳以下
その年の3月31日時点で11歳以下の年は、災害で住まいに被害が出て税務署長の確認を受けた場合を除き、非課税で引き出せません。要件を満たさず払い出すと、口座開設からその日までの累計の譲渡益と分配金の合計に、所得税15%と地方税5%(復興特別所得税等を除く)が源泉徴収されます。
②12歳以上
3月31日時点で12歳以上になる年、つまり小学6年生の年度の1月1日以降は、教育費や生活費に充てる旨の書類を金融機関に出せば非課税で引き出せます。書類は親権者が出しますが、子ども本人の同意を証明する書類を添えます。
4-3. 暴落したら?相場が下がった時の対処法
長く運用していれば、相場が大きく下がる場面には必ず出会います。18年あれば一度や二度では済みません。下がったときにどうするかを先に決めておきましょう。その際の考え方と、資金の分け方を解説します。
4-4. 慌てて解約や積み立ての停止をしない
特に避けるべきなのは、慌てて売ることと、積立を止めることです。
価格が下がる局面は、同じ金額でより多くの口数を買える時期でもあります。高いときは少なく、安いときは多く買い、平均購入単価がならされる。これがドル・コスト平均法です。
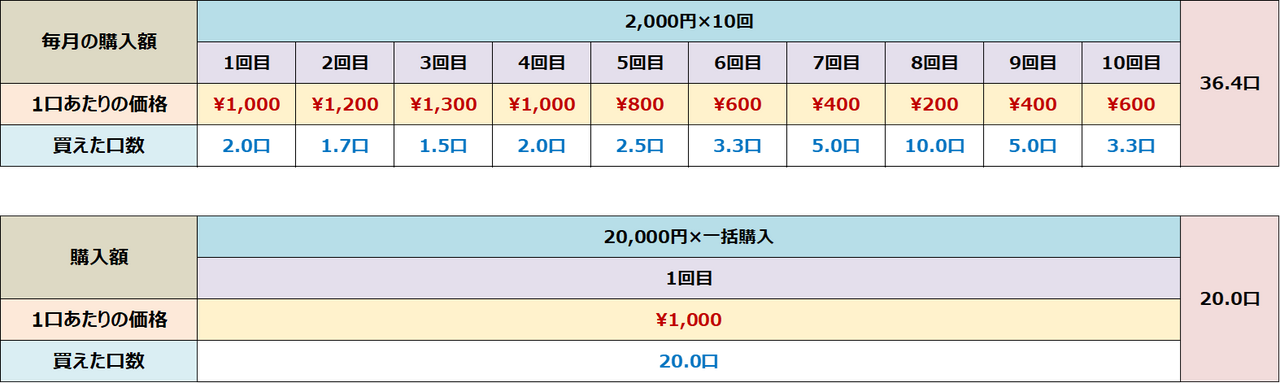
【図表(3)】ドル・コスト平均法の考え方
とはいえ、資産が2割3割と減ったときに平常心でいるのは難しいと思います。あらかじめ「〇歳までは売らない」とルールを決め、家族で共有しておきましょう。
4-5.リスクに備え、預貯金や学資保険と使い分ける
投資のリスクを考慮し、教育資金をこどもNISA以外にも分散しましょう。
日本政策金融公庫の調査では、高校入学から大学卒業までの費用は子ども1人あたり約942万円。全額を値動きのある資産で準備するのは無理があります。
高校の入学金のように時期と金額が決まっているお金は定期預金や学資保険で確保し、大学進学時の上振れ分や留学など選択肢を広げるお金をこどもNISAで育てる。このようなリスク分散ができれば、下落局面で進学を迎えても売り急がずに済みます。
5. いつ売却する?運用開始後の「出口戦略」
貯め方と同じくらい、いつ、いくら使うかを決めることは大切です。
教育費は大学入学時に一括で必要になるわけではありません。中学受験の通塾費、私立中学の入学金、高校進学の準備費用と波があり、18歳で大きな山場を迎えます。何歳でいくら取り崩すかを年表に書き出し、進学の1〜2年前から少しずつ現金化しておくと、下落局面の打撃が小さくなります。残った分は18歳以降も本人の資産として運用を続けられます。
6. 2027年までの空白の期間を待たずに!今すぐできる準備と対策
制度開始まで、あと数ヵ月です。
まずやるべきことは投資の勉強ではなく、お金の通り道を整えることです。いまから月1万円でも子ども用に分けておけば、2027年1月には元手ができます。具体的なアクションを2つ挙げます。
6-1. 親のNISA(つみたて投資枠)を優先活用する
こどもNISAが始まるまでの運用先は、親自身のNISA口座が現実的です。
親のNISAには年360万円、生涯1,800万円の枠があり、多くの家庭ではまだ余裕があります。引き出し制限がないうえに、いつでも売れるので、この非課税枠を最大限に使いましょう。
教育資金にあてる金額を親のつみたて投資枠や成長投資枠へ先に入金し、2027年から子どもの口座へ移す方法もありますが、親のNISA枠を余しているなら、無理に移動する必要はありません。その際は、子どもの教育資金としていくら入れたのかを記録しておくか、購入する投資商品を分けるなどしておきましょう。
6-2. 未成年口座(こども口座)で資金を分ける
もうひとつが、子ども名義の口座を先に用意しておくことです。
児童手当やお年玉を親のメイン口座に置いたままだと、残高に余裕があるように見えて誤って使ってしまう可能性もあります。子どものお金は子どもの口座へ、と物理的に分けるのが確実です。
証券会社の未成年口座(こども口座)を早めに開設しましょう。例えばSBI証券のこども口座を開くには、原則として親権者がSBI証券に口座を持っている必要があります。
準備の進め方は、関連記事「こどもNISAの準備は今から!FP直伝の口座とセットの運用術」で解説しています。
7. 証券口座との連携はSBI新生銀行の「U28」×「SBIハイパー預金」もおすすめ!
準備と対策の仕上げは、投資資金の出入り口になる銀行口座です。
SBI新生銀行の「SBIハイパー預金」をSBI証券と連携すると、スイープ機能により資金移動の手間を減らせます。「U28」と「SBIハイパー預金」をセットで利用することで、貯めるお金と投資に活用するお金を管理しやすくなります。
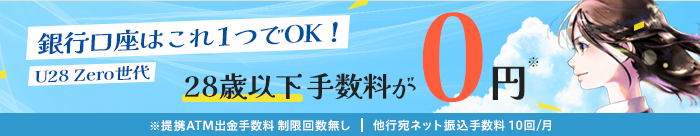
今回ご紹介する「U28」は28歳以下向けのプログラムです。0歳から28歳まで、口座を持つだけで最上位のダイヤモンドステージが適用されます。さらに、提携コンビニATMの出金手数料は何回でも無料、他行宛てのインターネット振込手数料も月10回まで無料。子ども名義の口座は残高が少ない傾向があり、最上級ステージの優遇を受けづらいので、条件なしで最上位のステージが獲得できる点は大きなメリットです。
「SBIハイパー預金」はSBI証券との連携に特化した円普通預金です。残高がそのままSBI証券の買付余力に反映され、積立日までに入金する手間が要りません。金利は同行の円普通預金より高い水準で、元本保証・預金保険の対象。2027年1月のこどもNISA開始まで待機させる教育資金の選択肢のひとつとなります。
SBIハイパー預金は18歳未満の未成年口座でも申し込めます。詳しくは「U28」と「SBIハイパー預金」をご覧ください。
▶U28の詳細はこちら
ステップアッププログラムについて詳しくはこちら。
▶SBI証券「ハイパー預金」の詳細はこちら
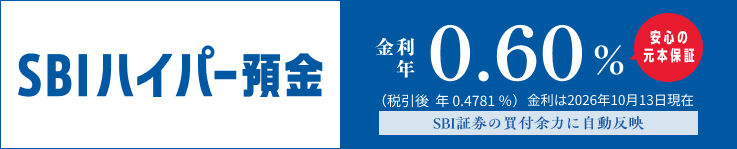
※円普通預金およびSBIハイパー預金金利は毎日見直しとなる変動金利です。
8. よくある質問
以下は、よくある質問をまとめています。ぜひ参考にしてください。
Q:ジュニアNISAはまだ利用できますか?
A:ジュニアNISAは、2023年12月31日で終了しており、新規の口座開設や新たな買い付けはできません。
すでに持っている資産は、そのまま運用を続けられます。2024年1月1日以降は新規開設ができなくなったことに伴い、18歳未満で引き出しても遡って課税されない扱いに変わり、「18歳まで動かせない」という縛りはなくなっています。なお、ジュニアNISAの資産をこどもNISAへ移すことはできません。
Q:金融機関はあとから変更できますか?
A:成人のNISAは年ごとに金融機関を変えられますが、こどもNISAでは金融機関変更を認めない方向で制度設計が進められています。(今後の詳細は制度開始前に公表される予定です。)
そのため、最初にどこで口座を開くかが実質的な選択になります。つみたて投資枠で買える商品のラインナップは金融機関によって差があるので、扱っている投資信託を先に見比べてから決めましょう。
なお、「ジュニアNISA」と「こどもNISA」は別の制度です。ジュニアNISAの口座を持っていても、こどもNISAの口座は新たに開設できます。ジュニアNISAの資産をこどもNISAへ移すことはできないので、別で管理することになります。
9. こどもNISAのスタートに向けて今から情報収集と準備を!
こどもNISAは2027年1月に始まる非課税制度です。0歳から17歳の未成年が対象で、最大年60万円・合計600万円の投資枠があります。買えるのは長期の積立・分散に向いている投資信託とETFに限られます。
開始まで数ヵ月ありますが、その間にできることはあります。まずは子ども名義の口座を用意しましょう。次に児童手当やお祝い金が生活費に紛れないよう、入り口を分けておきましょう。そして必要に応じて、親のNISAで先に積み立てておきましょう。この3つを済ませておけば、2027年1月に迷わず始められます。
教育資金を準備することは、子どもの未来の選択肢を用意することです。まずはお金の置き場所を決めるための情報収集と準備をしていきましょう。
円預金一般について
・金利は税引前であり、利息は源泉分離課税(国税15.315%、地方税5%)として課税されます。
・税引後金利は、表示位未満がある場合は表示位未満切り捨てとなります。
・円普通預金およびSBIハイパー預金は変動金利です。預入当初の金利が預入中に変更される可能性があります。
・円定期預金は、満期日以降は円普通預金店頭表示金利が適用されます。
・円預金のご利用にあたっては、店頭やインターネットにご用意している商品説明書を必ずご確認ください。
SBIハイパー預金をご利用いただくお客さまへ(SBI新生銀行)
「SBIハイパー預金」は、SBI証券とSBI新生銀行間の資金移動を自動化できる円預金です。SBIハイパー預金の残高は、SBI証券の買付余力に自動的に反映されるため、円普通預金からSBIハイパー預金への振り替えのみで、証券口座への入金手続きが不要となります。
この連携により、SBI証券とのお取り引きがよりスムーズになりますが、万が一、フィッシング詐欺などにより証券口座の認証情報(ユーザーネームやパスワードなど)が第三者に不正に取得された場合、お客さまが意図しない買付が行われる可能性があり、証券口座の残高だけでなく、預金残高にも影響が及ぶ場合がございます。
当行およびSBI証券では、お客さまに安心してサービスをご利用いただけるよう、セキュリティ環境の強化に継続して取り組んでおります。
お客さまにおかれましても、より安全にお取り引きいただくため、以下の対策をぜひご検討ください。
・ご利用のソフトウェアやOSを常に最新の状態に保つ
・複雑なパスワードの設定と多要素認証(MFA)の活用
・不審なリンクや添付ファイルのクリックを控える
今後とも、安心して当行サービスをご利用いただけるよう、セキュリティ対策の強化に努めてまいります。ご理解とご協力を賜りますよう、よろしくお願い申し上げます。
なお、「SBIハイパー預金」開設後に、同口座の利用を希望されなくなった場合は、同口座を「休止」いただくことが可能です。
\ ネットでカンタン口座開設 /
SBI新生銀行で今すぐ口座開設
寺澤真奈美
株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
- 本稿は、執筆者が本人の責任において制作し内容・感想等を記載したものであり、SBI新生銀行が特定の金融商品の売買や記事の中で掲載されている物品、店舗等を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場説等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
おすすめ記事
SNSを通じて、キャンペーンなどのご案内やおトクな情報を発信中!
公式アカウントをぜひフォローしてください!


