

新卒の平均貯金額はいくら?中央値や貯め方をFPが解説
本記事は、SBI新生銀行からのお知らせです。
社会人になって初めて受け取るお給料。その喜びと同じくらい、「周りはどれくらい貯金している?」「新卒の平均貯金額はいくらなのだろうか?」と、気になる方も多いのではないでしょうか。
この「平均」という言葉、使い方を間違えると、かえって自分を追い詰めてしまいます。この記事では、新卒の貯金額の実態を「平均値」と「中央値」の両面から整理し、生活スタイル別の目安、手取りから無理なく貯める仕組み、さらにNISAなどの資産形成の基本までを解説します。
目次
1. 新卒の貯金の平均値と中央値は?
新卒の貯金額を見ていきましょう。同じ「貯金額」でも、平均値と中央値では数値が大きく異なります。数字を正しく読み解くことができれば、平均に届いていないからといって、出遅れているとは限りません。過度に焦る必要がない理由をお伝えします。
1-1. 新卒の平均貯金額は50万~60万円が目安
新卒の平均貯金額は、50〜60万円がひとつの目安です。
この金額の根拠は、初任給から逆算すると見えてきます。厚生労働省「令和7年賃金構造基本統計調査」によると、大卒の初任給は約26万円。社会保険料や税金を差し引いた手取りは8割ほど、およそ21〜22万円です。
ここから、手取り収入の1〜2割にあたる毎月2〜4万円を貯金に回せば年24〜48万円、これに冬のボーナス(1.08ヵ月分)の半分が加われば、50万〜60万円を貯められるケースもあります。
ただし、1年目の夏のボーナスは、査定対象期間の多くが入社前にあたるため、ゼロか寸志程度と考えておくとよいでしょう。このように考えておくと、計画が立てやすくなります。
ソニー生命保険「社会人1年目と2年目の意識調査」でも、1年目に貯めた金額は平均52万円(ソニー生命調べ・2025年調査)で、ほぼ同じ水準です。
参考までに、J-FLEC「家計の金融行動に関する世論調査(2025年)」で20代・単身世帯の実態を見ると、金融資産を持たない人が33.2%、100万円未満の人が24.6%です。50万円という金額はあくまで一つの参考値とし、平均値を意識しすぎず、自分の収入や生活費に合った目標を設定することが大切です。

【J-FLEC「家計の金融行動に関する世論調査(2025年)」20代・単身世帯の金融資産保有額より筆者作成】
1-2. 平均値ではなく中央値を参考にする
貯金の目安は、平均値よりも「中央値」を参考にするのがおすすめです。
平均値は、一部の大きく貯めている人たちに数字を引き上げられています。J-FLEC「家計の金融行動に関する世論調査(2025年)」の20代・単身世帯の金融資産保有額を見ると、平均値は255万円です。
一方、金額を小さい順に並べてちょうど真ん中にくる中央値は37万円です(金融資産を保有していない世帯を含む)。255万円と37万円の間にある7倍近い開きこそが、「平均だけを見てはいけない」何よりの理由です。
そして、この255万円や37万円は「1年で貯めた額」ではなく、20代がこれまでに貯めてきた残高です。しかも社会人歴の長い20代後半も含まれるため、平均は大きくなりがちです。社会人になったばかりの新卒層に絞れば、実態は中央値の37万円よりも少ないと考えるのが自然です。
「周りと比べて貯まらない」と落ち込む必要はありません。まずは中央値の37万円あたりを「最初の目標」に設定し、そこを超えることを当面のゴールにする。現実的な一歩から始めるほうが、結果的に長く続きます。
【J-FLEC「家計の金融行動に関する世論調査(2025年)」20代・単身世帯の金融資産保有額より筆者作成】
2. 【新卒】実家暮らしと一人暮らしの貯金額の目安
同じ新卒でも、住まいによって貯金の余力は大きく変わります。周りの平均に焦らず、自分の暮らしに合った目標を決めるほうが長続きします。ここからは実家暮らしと一人暮らし、それぞれのケースに分けて、無理のない目安を見ていきましょう。
2-1. 実家暮らしの毎月の貯金額の目安
実家暮らしの場合、手取りの2〜3割にあたる毎月4〜6万円を貯金に回すのがおすすめです。住居費や光熱費の負担が軽く、家計で最も大きな固定費である家賃がかからない分、貯金に回せる余力が大きいです。年間で48〜72万円、ボーナスを足せば1年で100万円に届く人もいます。
そして何より、実家暮らしの期間は、比較的貯金しやすい時期といえます。これから結婚や引っ越し、車の購入など、まとまったお金が必要な場面は着実に増えます。固定費が軽く自由に使えるお金も多い今こそ、将来に向けた準備を進めやすいタイミングです。実家にいるうちに「将来の自分に仕送りする」という気持ちで貯めると、将来の選択肢を広げることにつながります。
2-2. 一人暮らしの毎月の貯金額の目安
一人暮らしの場合は、まず手取りの1割でも貯金に回してみるのがおすすめです。
一人暮らしは、家賃、食費、光熱費、通信費などを、すべて自分で負担します。総務省「家計調査(2025年・34歳以下の単身勤労世帯)」によると、消費支出は月平均で約17.8万円です。ただし、住居費は地域や住まいの条件によって大きく異なるため、自分の家賃や生活費をもとに無理のない貯金額を設定しましょう。ですから、いきなり実家暮らしと同じように給与の2〜3割を貯金することを目指して無理をする必要はありません。手取り20万円であれば、その1割にあたる2万円を仮置きしてみましょう。大切なのは、金額よりも「毎月続けること」です。
少額でも、給料日に自動で貯める仕組みをつくっておくと、意識しなくても続けられる「習慣」になります。家計に余裕が出てきたら、割合を少しずつ引き上げても十分間に合います。
一人暮らしでなかなか貯金が進まないと感じるときは、「一人暮らしの人は貯金ができない?原因と改善策をあわせて解説」もあわせて読んでみてください。
3. 新卒の毎月の手元に残る金額
実際に手元に残るお金は、額面(初任給)のおよそ8割が目安です。給与明細を初めて見て「思った金額と違う」と感じた方もいるかもしれません。ここからは、給与額と振込金額が異なる理由について解説します。
3-1. 「額面(初任給)」と「手取り」は違う!引かれるお金の正体
額面から税金と社会保険料を差し引いた「手取り」は、額面のおよそ8割が目安です。
額面(総支給額)とは、基本給に残業代や通勤手当を加えた天引き前の総額で、いわゆる「初任給」は通常これを指します。ここから健康保険料・厚生年金保険料・雇用保険料といった社会保険料と、所得税が引かれます(住民税は、1年目は原則かかりません)。
例えば、額面262,300円(厚労省「令和7年賃金構造基本統計調査」大卒初任給)のケースでは、社会保険料が約38,300円、所得税が約5,300円引かれ、手取りは約218,800円となり、額面のおよそ8割です。
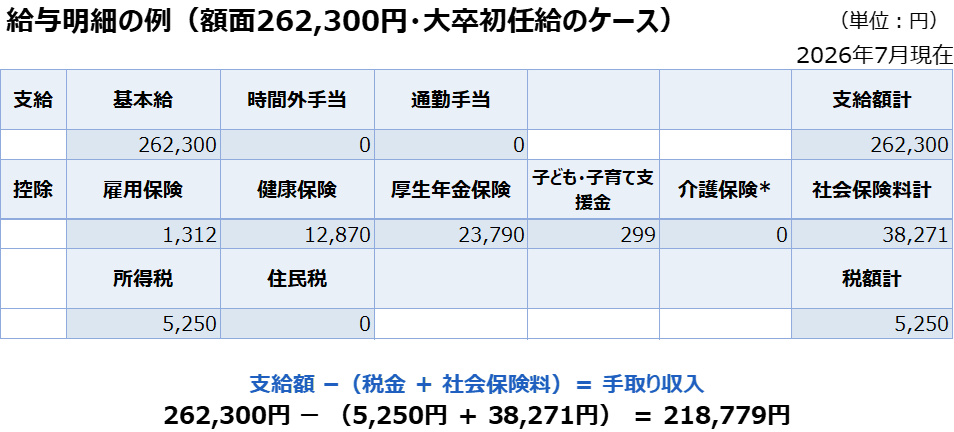
出典:令和7年賃金構造基本統計調査、協会けんぽ令和8年度保険料率(全国平均で算出)、国税庁令和8年分源泉徴収税額表をもとに筆者試算。標準報酬月額26万円・扶養親族なし・40歳未満を前提としています。
手取り約22万円なら、生活費に15〜17万円、残りを交際費・趣味・貯金に配分していくイメージです。額面を基準に組み立てると計算が合わなくなるので、必ず手取りで考えましょう。
(手取りの詳しい計算方法は、関連記事「新卒の手取り額はいくら?平均や額面との違いをあわせて解説」でくわしく解説しています。)
3-2. 社会人2年目は「住民税」が引かれて手取りが減るので注意
住民税は前年の所得に対してかかるため、社会人2年目の6月分の給与から引かれ、手取りが減ります。
例えば、月給26万円で冬の賞与が26万円、4〜12月の9ヵ月働いた1年目(年収およそ260万円)の場合、一定の前提条件のもとでは、翌年度の住民税が年間9万〜10万円程度になるケースがあります。ただし、実際の税額は所得控除や居住する自治体などによって異なります。
この場合、2年目の6月分の給与から、月あたり約8,000円が引かれます。「昇給したのに手取りが増えた実感がない」と感じやすいのは、この住民税が影響しているからです。
3-3. 新卒特有の出費にも注意
新卒は、この時期特有の出費が重なるので注意が必要です。手取りをもとに、月単位と年単位の両面で見込んでおきましょう。
まず初期費用です。スーツやオフィスカジュアル、通勤用のバッグや靴を一式そろえるだけでもまとまった額になります。引っ越しを伴う場合は、初期費用(敷金・礼金などで家賃の4〜6ヵ月分が目安)や家具・家電も加わります。
次に毎月の変動費です。入社後は歓迎会や同期の懇親会などの機会が多いため、普段より交際費が上乗せされます。さらに、帰省費用や冠婚葬祭(ご祝儀は1回3万円が目安)、旅行といった年数回の「特別費」も別枠で見込んでおくと、年間収支が整います。
あらかじめ「特別費用の貯金」を取り分けておくと安心です。くり返しになりますが、額面ではなく、手取りをもとに計画することが大切です。
4. 新卒が無理なく貯金するコツ
貯金が続く人とそうでない人の差は、「意志力」ではなく「仕組み」の有無です。我慢するのではなく、自動的に貯蓄へ回る仕組みをつくることで、貯金を続けやすくなります。ここでは、今日から取り入れられる5つの仕組みを紹介します。
4-1. なぜ貯金するのか?ゴールと目標設定を明確にする
まずは「何のために貯めるのか」を明確にすることです。旅行や一人暮らしの準備、将来の不安をやわらげるためでも構いません。コツは、目標金額と期間を具体的に決めることです。
「1年後の旅行までに10万円以上貯めるために、月約1万円を貯金に回す」のようにゴールを数値化すると、毎月の貯金が我慢ではなく「未来の自分への約束」に変わり、モチベーションが保ちやすくなります。
4-2. お金が自然とたまる「先取り貯蓄」の仕組みをつくる
もっとも効果的なのが「先取り貯蓄」です。余ったら貯めるのではなく、給料が入ったら先に貯蓄分を取り分け、残りで生活します。「余ったら貯める」という順番を逆にするだけです。
自動化することがポイントで、自動積立の定期預金などを使えば、給与日に貯蓄分が自動で確保されます。また、生活費口座と貯蓄専用口座を分ける「2口座運用」もおすすめです。
具体策は「先取り貯金とは?成功させるコツや収入に応じた目安を紹介」もご覧ください。
4-3. 毎月の決まった出費を減らす
節約は、食費などの変動費を切り詰めるより、固定費を見直すほうが効果的です。変動費の節約は日々の我慢が続く一方、固定費は一度見直せば、削減効果が継続します。優先して見直したいのはスマートフォン代・サブスク・光熱費の3つです。
格安SIMへの乗り換え、使っていないサブスクの解約、電気・ガス会社の切り替えなど、手続きは一度すれば、その後はしばらく見直す必要がなくなります。契約内容によっては、毎月の支出を減らせる可能性があります。
4-4. お金の流れを家計簿やアプリで「見える化」する
貯金の土台は、自分の収支を正確に知ることです。何にいくら使っているか見えないままでは、削る部分もわかりません。クレジットカードや銀行口座と自動連携できる家計簿アプリなら、支出が自動で記録・分類され、いつでもお金の流れを把握できます。
「今月は外食が多かった」と気づけるだけで、翌月の使い方を改められます。
4-5. ボーナスの使い道は事前に計画を立てる
まとまったお金が入るボーナス時期は、いちばん気が緩みやすいタイミングです。気がついたらボーナスを使い切っていた、ということもあります。
おすすめは「貯金・投資・自己投資・ご褒美」の割合を先に決めておくことです。例えば、貯金5割・投資2割・自己投資2割・ご褒美1割と配分を決めれば、楽しみながら着実に貯まります。
5. 新卒から始める資産形成の基本
貯金がある程度できるようになったら、次は「増やす」視点を持ちましょう。運用期間を長く確保しやすい20代は、早い時期から資産形成を検討しやすい世代です。少額でも早く始めることで、長期運用による複利効果が期待できます。ただし、運用成果は保証されません。
5-1. 預貯金だけではインフレのリスクへの対応が難しい
実は預貯金だけではインフレリスクへの対応が難しいのが現実です。以前より金利が上がったとはいえ、預貯金だけではお金は大きく増えません。100円で買えたおにぎりが数年後に150円になれば、買えるものが減ってしまいます。つまり、お金の価値が実質的に目減りします。
お金を預貯金で持ち続けるだけでは、インフレのスピードに追いつけないため、お金の一部を「増える可能性のある場所」に置く発想が必要です。
5-2. NISAやiDeCoを活用して少額で長期的な分散投資を検討する
お金は使う時期で置き場所を分けるのが基本です。5年以内に使うお金は元本が保証される普通預金や定期預金で管理し、5年より先に使うお金は税制優遇や複利効果のある積立投資を検討しましょう。
まず候補になるのがNISAです。運用益が非課税になり、コツコツ積み立てて効率よく資産を育てられます。保有商品を売却して現金化できる柔軟さがあります。ただし、売却代金を受け取るまでには所定の日数がかかり、市場状況によっては元本割れする可能性があります。
iDeCoは掛金が全額所得控除の対象となり、運用益も非課税になるなど、メリットが大きい一方、原則60歳まで引き出せません。収入が少ないうちは控除の恩恵も小さく、掛金が少額すぎると手数料負けすることもあります。新卒の時期は、まず引き出しやすいNISAを軸に、iDeCoは家計に余裕が出てから検討する順番が現実的です。*1
6. 証券口座との連携はSBI新生銀行の「U28」×「SBIハイパー預金」がおすすめ!
投資を始めるなら、証券口座への入出金がしやすく、資金管理の中心となる口座があると、その後の管理がしやすくなります。
SBI証券との自動連携(スイープ機能)を使うには、まずSBI新生銀行の口座開設が前提です。また、28歳以下の方は「U28」と「SBIハイパー預金」をセットで開設すれば、準備は整います。
U28は、SBI新生銀行が28歳以下向けに用意しているプログラムです。各種手数料の優遇や、効率よく貯められる金利など、若い世代がおトクに使える特典がそろっていて、貯めるための土台づくりに適しています。
「SBIハイパー預金」はSBI証券との連携サービスで、金利などがさらに優遇された仕組みです。魅力は大きく2つあります。ひとつは、円普通預金より好金利で預けられることです。(2026年9月14日時点のSBI新生銀行円普通預金との比較。)
もうひとつは、証券口座との自動入出金です。投資に使うお金はSBI証券の買付余力に自動で反映され、使わなかった資金は自動で預金口座に戻ります。「証券口座にいくら移そう」と考える手間がなく、貯金と投資を一元管理できるのが強みです。
詳しくは「U28」と「SBIハイパー預金」をご覧ください。
ステップアッププログラムについて詳しくはこちら。

7. 新卒の貯金に関するよくある質問(FAQ)
ここでは新卒の貯金に関するよくある質問にお答えします。
Q:新卒で最初にいくら貯金すればいい?
A:生活防衛資金の目安の一つとして、まずは生活費の3ヵ月分を確保することを検討しましょう。
手取り20万円なら60万円が目安。急な病気やケガ、転職などで収入が途絶えても、蓄えがあれば安心できます。いきなり大きな額を目指さず、毎月手取りの1〜2割から積み立てれば、1〜2年で到達できるペースです。防衛資金ができてから、投資などの「増やすお金」に進みましょう。
Q:急な出費が重なって、まったく貯金できない月があってもよい?
A:大丈夫です。貯金は単月の結果より「長く続けること」が大切です。
冠婚葬祭や家電の買い替えなど、想定外の出費が重なる月は誰にでもあります。そのような月は無理をせず、生活を守ることを最優先しましょう。大切なのは、翌月から元のペースに戻すことです。前述の「特別費用の貯金」を用意しておくと、こうした月でも貯金ペースを崩さず乗り切れます。
8. 新卒の貯金は「仕組みづくり」と「口座選び」から始めよう
新卒の貯金は、意志力ではなく、仕組みで決まります。平均や中央値はあくまで目安と捉え、実家暮らしなら手取りの2〜3割、一人暮らしなら1割から、まずは「先取り貯蓄」で自動的に貯まる流れをつくりましょう。さらに固定費を見直し、アプリなどで家計を見える化すれば、無理なく続けられます。
はじめの一歩は、生活防衛資金を貯めることです。余裕が出てきたら、NISAなどの資産運用にも挑戦してみましょう。そして重要なのが「口座選び」です。
新卒者や20代にとってメリットの大きいSBI新生銀行の「U28」や「SBIハイパー預金」を活用すれば、貯めながら投資への準備も整い、早い時期から資産形成を始められます。まずは、お金が自然と貯まる仕組みづくりから始めてみてください。
ステップアッププログラムについて詳しくはこちら。
*1 投資対象の価格変動等により損失が生じ、投資元本を割り込むおそれがあります。お取引に際しては、リスクおよび手数料等を十分にご確認いただき、各金融商品の商品説明書等を必ずご覧のうえ、ご自身の判断と責任においてお申し込みください。
円預金一般について
・金利は税引前であり、利息は源泉分離課税(国税15.315%、地方税5%)として課税されます。
・税引後金利は、表示位未満がある場合は表示位未満切り捨てとなります。
・円定期預金について、満期日以降は円普通預金店頭表示金利が適用されます。
・本預金のご利用にあたっては、店頭やインターネットにご用意している商品説明書を必ずご確認ください。
・円普通預金およびSBIハイパー預金金利は毎日見直しとなる変動金利です。
SBIハイパー預金をご利用いただくお客さまへ(SBI新生銀行)
「SBIハイパー預金」は、SBI証券とSBI新生銀行間の資金移動を自動化できる円預金です。SBIハイパー預金の残高は、SBI証券の買付余力に自動的に反映されるため、円普通預金からSBIハイパー預金への振り替えのみで、証券口座への入金手続きが不要となります。
この連携により、SBI証券とのお取り引きがよりスムーズになりますが、万が一、フィッシング詐欺などにより証券口座の認証情報(ユーザーネームやパスワードなど)が第三者に不正に取得された場合、お客さまが意図しない買付が行われる可能性があり、証券口座の残高だけでなく、預金残高にも影響が及ぶ場合がございます。
当行およびSBI証券では、お客さまに安心してサービスをご利用いただけるよう、セキュリティ環境の強化に継続して取り組んでおります。
お客さまにおかれましても、より安全にお取り引きいただくため、以下の対策をぜひご検討ください。
・ご利用のソフトウェアやOSを常に最新の状態に保つ
・複雑なパスワードの設定と多要素認証(MFA)の活用
・不審なリンクや添付ファイルのクリックを控える
今後とも、安心して当行サービスをご利用いただけるよう、セキュリティ対策の強化に努めてまいります。ご理解とご協力を賜りますよう、よろしくお願い申し上げます。
なお、「SBIハイパー預金」開設後に、同口座の利用を希望されなくなった場合は、同口座を「休止」いただくことが可能です。
\ ネットでカンタン口座開設 /
SBI新生銀行で今すぐ口座開設
寺澤真奈美
株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
- 本稿は、執筆者が本人の責任において制作し内容・感想等を記載したものであり、SBI新生銀行が特定の金融商品の売買や記事の中で掲載されている物品、店舗等を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場説等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
おすすめ記事
SNSを通じて、キャンペーンなどのご案内やおトクな情報を発信中!
公式アカウントをぜひフォローしてください!


